Crédito Vale Mais Que Dinheiro – E. A. Sousa | Veredito Final

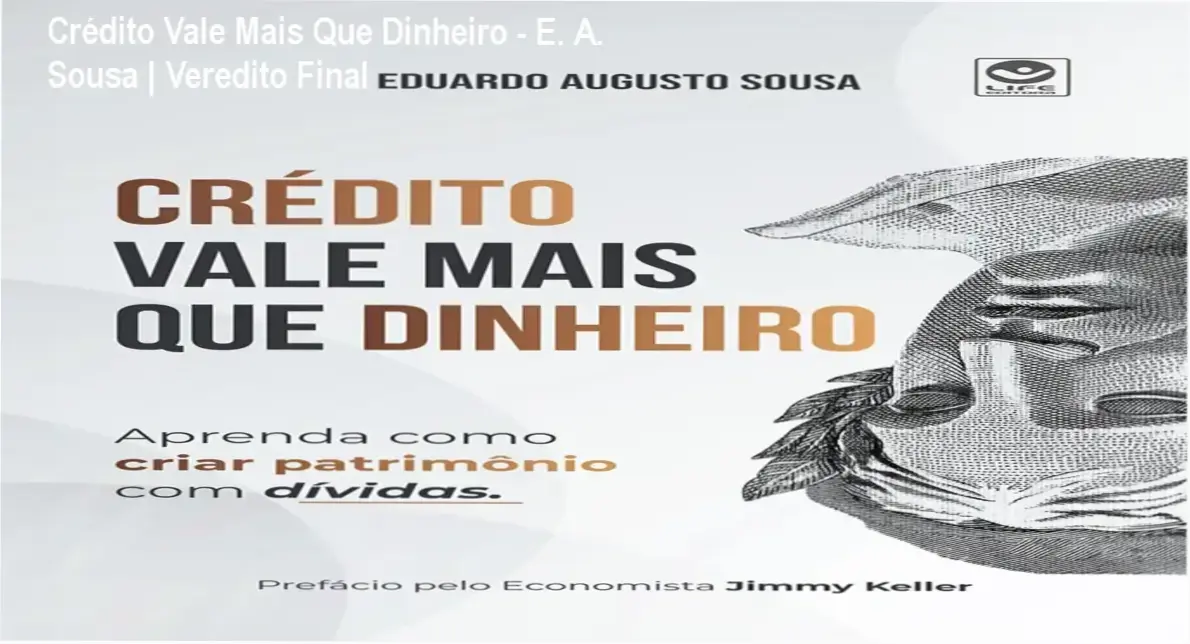
A maioria de nós foi educada sob o mantra do “não faça dívidas”. Crescemos acreditando que o endividamento é o caminho mais curto para a falência e que a única forma de enriquecer é economizando cada centavo do salário.
O problema é que essa mentalidade, embora segura, ignora como os verdadeiros impérios financeiros são construídos. Enquanto o poupador espera ter o dinheiro todo, o investidor estratégico utiliza a alavancagem para acelerar a aquisição de ativos, como você pode notar na recepção massiva de Crédito Vale Mais Que Dinheiro no mercado.
- Mito: Dívida é sempre um erro financeiro.
- Realidade: Crédito inteligente é combustível para patrimônio.
- Expectativa: Aprender a transformar juros em lucro.
Eduardo Augusto Sousa propõe uma inversão de lógica. Ele não sugere que você gaste o que não tem em consumo, mas que use o dinheiro do banco para comprar ativos que se paguem sozinhos.
Essa abordagem gera um choque inicial, especialmente para quem tem aversão ao risco, mas é a base do sistema financeiro utilizado pelas maiores fortunas do mundo.
Pronto para se aprofundar em “Crédito Vale Mais Que Dinheiro”?
Explore as edições disponíveis, confira o preço atualizado ou baixe uma amostra gratuita diretamente na Amazon.
Ver Amostra Grátis e Preço na Amazon
*Você será redirecionado para a Amazon. Como associado Amazon, podemos receber comissões por compras qualificadas.
Ritmo de Leitura e Acessibilidade Editorial
O livro é extremamente enxuto, com 165 páginas que não fazem rodeios. A escrita de Sousa é direta, quase como uma conversa de mentoria, o que permite que a leitura seja concluída em poucos dias.
Não há jargões financeiros complexos que exijam um dicionário ao lado. O autor foca na didática para iniciantes, removendo a barreira técnica que geralmente afasta as pessoas do mercado de crédito.
- Densidade: Alta carga de informação por página.
- Velocidade: Leitura fluida, ideal para quem tem pouco tempo.
- Nível: Iniciante ao Intermediário.
Para quem busca um tratado acadêmico sobre macroeconomia, este livro será decepcionante. No entanto, para quem quer um “manual de instruções” prático, o formato é certeiro.
A estrutura é organizada para quebrar crenças limitantes primeiro e apresentar a técnica depois, garantindo que o leitor esteja mentalmente preparado para a estratégia de alavancagem.
O Core da Tese: Alavancagem vs. Endividamento
A distinção central da obra é a diferença entre a dívida de consumo (que drena o patrimônio) e a dívida de investimento (que constrói patrimônio). O autor é categórico: o problema não é o crédito, mas o destino do dinheiro.
Ele explora como o sistema bancário funciona a favor de quem entende as regras. Enquanto o cliente comum paga juros para consumir, o investidor usa o crédito para adquirir bens que geram renda superior ao custo da dívida.
- Dívida Ruim: Empréstimo para viagem, carro novo ou eletrônicos.
- Dívida Boa: Financiamento de imóvel para aluguel ou capital de giro para expansão.
- Alavancagem: Usar capital de terceiros para multiplicar o retorno sobre o capital próprio.
Essa lógica é aplicada com força no mercado imobiliário. O livro detalha como o uso estratégico de financiamentos e consórcios pode permitir que alguém controle um ativo caro pagando apenas uma fração do valor inicialmente.
O autor desmistifica o medo do banco, posicionando a instituição financeira como um parceiro de negócios, desde que o risco seja calculado e a matemática esteja a favor do investidor.
